La France à contre-cycle : croissance révisée à 0,4 % tandis que l’économie mondiale résiste
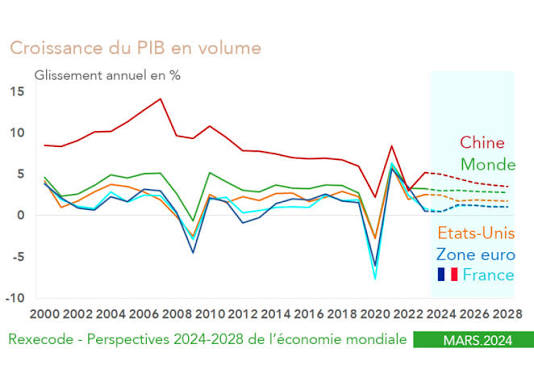
La livraison la plus récente des perspectives économiques de l’Organisation de coopération et de développement économiques offre un contraste net. Au niveau mondial, l’organisation révise légèrement à la hausse sa prévision de croissance pour 2026, à 2,9 %, soit 0,1 point de plus que son estimation précédente. La France, elle, va dans le sens contraire : sa prévision est abaissée à 0,4 %, contre 0,7 % lors de l’estimation de juin. L’écart avec la croissance mondiale dépasse ainsi 2,5 points de pourcentage, un fossé que les décideurs économiques ne peuvent pas ignorer.
Ce n’est pas la première fois que la France affiche une performance en retrait de ses voisins. Mais la configuration actuelle présente une particularité : le recul intervient dans un contexte où plusieurs grandes économies ont démontré une certaine résistance aux chocs accumulés ces dernières années (inflation, remontée des taux, ruptures d’approvisionnement). Quand d’autres rebondissent ou consolident leur trajectoire, la croissance française patine. Selon La Tribune, qui cite la révision de l’OCDE, c’est un ensemble de vulnérabilités internes qui explique ce décrochage, davantage que des chocs extérieurs.
Parmi les facteurs structurels régulièrement mentionnés figurent la faiblesse de la demande intérieure, une inflation encore perceptible qui érode le pouvoir d’achat, et un coût du crédit en hausse qui freine les projets d’investissement des ménages comme des entreprises. La question posée par cette révision ne porte pas seulement sur le niveau de croissance pour une année donnée. Elle touche à la capacité du modèle économique français à produire de la valeur dans un environnement international qui n’attend pas.
Une contrainte budgétaire qui se referme
Le diagnostic macroéconomique prendrait moins de relief si les finances publiques offraient des marges de manœuvre. Ce n’est pas le cas. Selon les données communiquées le 19 septembre par le ministère de l’Économie, la dette publique française est attendue à 119,3 % du PIB en 2026, puis à 121,7 % en 2027. Ces niveaux s’inscrivent bien au-delà du critère de Maastricht fixé à 60 % du PIB, dans une zone où les agences de notation et les marchés obligataires surveillent de près la soutenabilité de la trajectoire.
Le projet de budget 2027, transmis au Haut Conseil des finances publiques, entérine par ailleurs une progression du taux de prélèvements obligatoires à 44,2 % du PIB, contre 43,9 % en 2026. Le gouvernement a précisé qu’il n’envisage ni hausse de la TVA ni gel du barème de l’impôt sur le revenu. Cela signifie que la hausse provient d’autres leviers fiscaux ou de cotisations sociales, dont les contours précis restent à détailler lors des discussions parlementaires.
La politique monétaire de la Banque centrale européenne ajoute une pression supplémentaire. Depuis le 16 septembre 2026, le taux de la facilité de dépôt s’établit à 2,50 %, celui des opérations principales de refinancement à 2,65 % et celui de la facilité de prêt marginal à 2,90 %, selon le bulletin économique de l’institution. Cette décision répond à la remontée de l’inflation IPCH à 3,3 % en zone euro en août 2026, contre 2,9 % en juillet, portée en grande partie par une forte progression de la composante énergétique. Pour l’État français, ce resserrement monétaire se traduit par un coût de refinancement plus élevé sur les nouvelles émissions de dette publique, dans un contexte où le stock d’endettement continue de progresser.
L’enchaînement est structurellement défavorable. Une croissance atone comprime les recettes fiscales naturelles, ce qui fragilise la trajectoire de réduction du déficit. Si la progression du PIB reste à 0,4 %, les hypothèses de recettes qui fondent le budget 2027 risquent de se révéler trop optimistes, ce qui forcera soit des coupes supplémentaires, soit un creusement du déficit plus prononcé qu’annoncé.
Ce que cela change pour les entreprises et les investisseurs
Pour les dirigeants, ce tableau a des répercussions concrètes sur les choix d’investissement, de localisation et de financement.
La hausse du taux de prélèvements obligatoires à 44,2 % du PIB en 2027 s’inscrit dans un pays qui affiche déjà l’un des niveaux de fiscalité les plus élevés de l’OCDE. Ce contexte est régulièrement cité par les groupes internationaux lorsqu’ils arbitrent entre plusieurs sites européens pour y installer un centre de décision, un siège régional ou une unité de production. Une pression fiscale supplémentaire, même marginale, couplée à une croissance du marché intérieur insuffisante, pèse sur l’attractivité relative du territoire.
Du côté du financement, le resserrement monétaire alourdit le coût du crédit bancaire et les rendements exigés sur les marchés obligataires. Les entreprises dont le bilan comporte une part significative de dette à taux variable voient leurs charges financières augmenter mécaniquement. Pour celles qui planifient des acquisitions, des investissements industriels ou des programmes d’innovation, le calcul du retour sur investissement se complique dès lors que le taux d’actualisation progresse de plusieurs points en peu de temps.
Un paradoxe s’impose alors. Le gouvernement entend s’appuyer sur la réindustrialisation, la transition énergétique et le développement de filières numériques pour soutenir la croissance à moyen terme. Mais la combinaison d’une dette élevée, de taux hauts et de prélèvements en progression réduit la capacité effective à financer ces investissements de long terme, pour l’État comme pour les entreprises privées. Dans un texte cosigné par 600 industriels européens et relayé par La Tribune, les signataires réclament une Europe qui « produit » et une politique industrielle offensive. La volonté est là. Les ressources pour l’alimenter, moins.
L’examen parlementaire du budget 2027 sera le premier test de cohérence entre les ambitions affichées et les réalités économiques. Les entreprises attendent des signaux clairs sur la fiscalité applicable, les dispositifs de soutien à l’investissement et l’évolution du coût du travail. Dans un environnement macroéconomique aussi contraint, l’incertitude fiscale est elle-même un coût qu’aucun directeur financier ne peut se permettre d’ignorer.